

Einhaltung der Schuldenbremse
Aktuelle Angaben zur Einhaltung der Schuldenbremse, zu den Aussichten in den Finanzplänen und zu ausserordentlichen Ausgaben und Einnahmen.
Der Bundeshaushalt unter dem Gesichtspunkt der Schuldenbremse
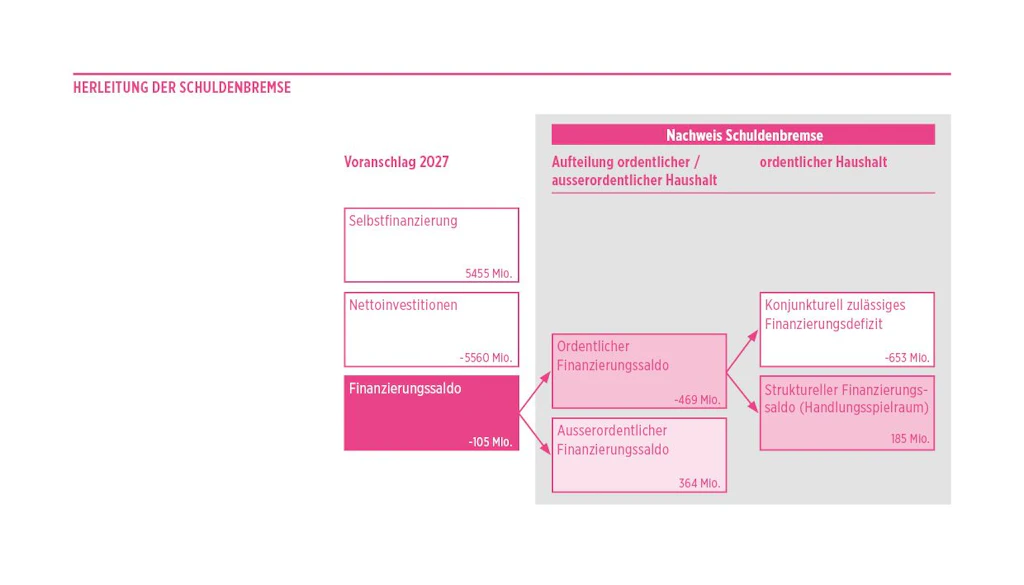
Für 2027 wird ein Finanzierungsdefizit erwartet (-105 Mio.), das überwiegend auf den ordentlichen Haushalt (-469 Mio.) zurückzuführen ist. Das ordentliche Finanzierungsdefizit lässt sich in ein konjunkturelles und ein strukturelles Defizit unterteilen.
In Mrd. CHF
Im Voranschlag 2027 beträgt der Konjunkturfaktor 1,007, was einer Unterauslastung der Wirtschaft um 0,7 Prozent entspricht. Die Schuldenbremse lässt deshalb im ordentlichen Haushalt ein konjunkturelles Finanzierungsdefizit in der Höhe von 653 Millionen zu. Dieses wird im Voranschlag 2027 zu einem grossen Teil in Anspruch genommen; es bleibt ein Handlungsspielraum von 185 Millionen (struktureller Finanzierungsüberschuss). Die Vorgaben der Schuldenbremse werden somit im Voranschlag 2027 eingehalten.
Die Schuldenbremse erlaubt in Ausnahmefällen wie in der Corona-Pandemie oder bei der sehr hohen Anzahl von Schutzsuchenden aus der Ukraine temporär zusätzliche Ausgaben, die nicht unter die Beschränkung für ordentliche Ausgaben fallen. Im Jahr 2027 muss zum ersten Mal seit sieben Jahren kein ausserordentlicher Zahlungsbedarf beantragt werden. Die Ausgaben im Zusammenhang mit Schutzsuchenden aus der Ukraine werden ab 2027 vollständig im ordentlichen Haushalt aufgefangen (Voranschlag 2026: ausserordentliche Ausgaben in der Höhe von 470 Mio.). Hingegen wird über den gesamten Planungszeitraum mit einer Gewinnausschüttung der Schweizerischen Nationalbank an den Bund in der Höhe von 1 Milliarde gerechnet, wovon 333 Millionen als ausserordentliche Zusatzausschüttungen verbucht werden.
Ausgleichs- und Amortisationskonto
Diese beiden Kontrollstatistiken der Schuldenbremse werden anhand der effektiven Ergebnisse im Rechnungsabschluss nachgeführt. Resultiert im ordentlichen Haushalt ein struktureller Finanzierungsüberschuss, so wird dieser aktuell dem Amortisationskonto gutgeschrieben (FHG-Revision zum Abbau der coronabedingten Verschuldung; in Kraft seit dem 1.2.2023). Ein strukturelles Finanzierungsdefizit wird dem Ausgleichskonto belastet.
Ausserordentliche Einnahmen werden dem Amortisationskonto gutschrieben, und ausserordentliche Ausgaben werden ebendiesem Konto belastet.
Daten
Detaillierte Daten für längere Zeiträume finden sich unter folgenden Links: