

Rispetto del freno all’indebitamento
Qui si trovano i dati aggiornati concernenti il rispetto del freno all’indebitamento, le previsioni contenute nei piani finanziari e le previsioni su uscite ed entrate straordinarie.
Le finanze della Confederazione nell’ottica del freno all’indebitamento
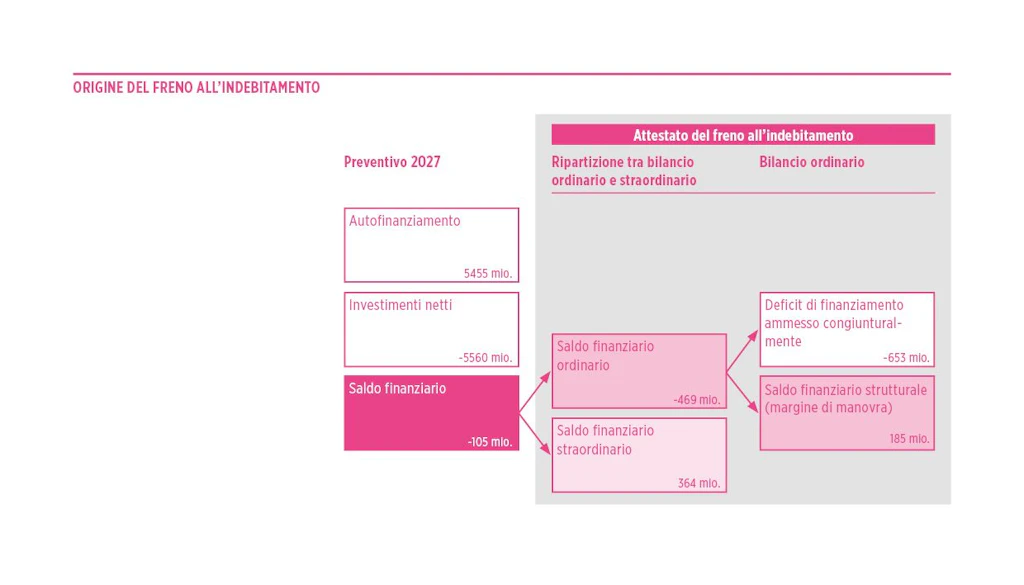
Per il 2027 è previsto un deficit di finanziamento (-105 mio.), riconducibile principalmente al bilancio ordinario (-469 mio.). Il deficit di finanziamento ordinario può essere suddiviso in una parte congiunturale e una strutturale.
In mia. CHF
Nel preventivo 2027 il fattore congiunturale è di 1,007, il che corrisponde a un sottoutilizzo della capacità produttiva dello 0,7 per cento. Di conseguenza, nel bilancio ordinario il freno all’indebitamento ammette un deficit di finanziamento sul piano congiunturale di 653 milioni. Nel preventivo 2027 il limite concesso è in gran parte sfruttato e rimane un margine di manovra di 185 milioni (eccedenza di finanziamento strutturale). Nel 2027 le direttive del freno all’indebitamento saranno pertanto rispettate.
In casi eccezionali (come la pandemia di COVID-19 o il numero estremamente elevato di persone in cerca di protezione provenienti dall’Ucraina) il freno all’indebitamento consente temporaneamente uscite supplementari alle quali non si applica la limitazione valida per le uscite ordinarie. Nel preventivo 2027, per la prima volta dopo sette anni, non deve essere chiesto alcun fabbisogno finanziario eccezionale. Le uscite per le persone in cerca di protezione provenienti dall’Ucraina saranno interamente compensate nel bilancio ordinario (P 2026: uscite straordinarie di 470 mio.). Per contro, per l’intero periodo di pianificazione è attesa una distribuzione dell’utile della Banca nazionale svizzera a favore della Confederazione di 1 miliardo, di cui 333 milioni contabilizzati come distribuzioni supplementari straordinarie.
CONTO DI COMPENSAZIONE E CONTO DI AMMORTAMENTO
Le statistiche di controllo del freno all’indebitamento sono registrate successivamente in base ai risultati effettivi nella chiusura dei conti. Se nel bilancio ordinario risulta un’eccedenza di finanziamento strutturale, essa viene accreditata al conto di ammortamento (revisione della LFC volta alla riduzione dell’indebitamento causato dall’epidemia di COVID-19, in vigore dal 1.2.2023). Un deficit di finanziamento strutturale viene invece addebitato al conto di compensazione.
Le entrate straordinarie sono accreditate al conto di ammortamento, mentre le uscite straordinarie sono addebitate.
Dati
I dati dettagliati per periodi più lunghi sono disponibili ai seguenti link: